Crédito oder débito? Was du in Brasilien mit einer deutschen Karte auswählen musst
Am brasilianischen Kartenleser stehen crédito, débito, à vista und parcelado. Hier erfährst du, was du mit deutscher Kredit-, Debit- oder Wise-Karte auswählst – und warum „crédito“ nicht immer Kredit bedeutet.
In diesem GuideCa. 8 Min.
- Schnellübersicht: Was wähle ich an der Kasse?
- Warum kann eine Debitkarte in Brasilien als „crédito“ laufen?
- Deutsche Kreditkarte: crédito + à vista
- Visa Debit oder Debit Mastercard aus Deutschland: was wählen?
- Wise in Brasilien: bei deutscher Karte ausdrücklich „crédito“
- Was bedeutet „à vista“ – und warum solltest du „parcelado“ meiden?
- Die drei portugiesischen Sätze, die du wirklich brauchst
- Und bei Apple Pay oder Google Pay?
- Was tun, wenn die Zahlung abgelehnt wird?
- Wenn zusätzlich „BRL oder EUR?“ erscheint: das ist eine andere Frage
- Kleine Sicherheitsregel an der Maquininha
- Fazit: In Brasilien ist „crédito“ oft die richtige Antwort
- Häufige Fragen
Kurzantwort: Mit einer klassischen deutschen Kreditkarte wählst du in Brasilien crédito – und danach normalerweise à vista beziehungsweise 1x. Bei vielen außerhalb Brasiliens ausgestellten Debitkarten kann ebenfalls crédito die richtige Terminal-Option sein, obwohl das Geld direkt von deinem Konto oder Guthaben abgebucht wird.
Genau diese brasilianische Logik verwirrt viele Reisende: Die Auswahl auf der Maquininha beschreibt nicht immer eins zu eins, ob deine Karte zu Hause als Debit- oder Kreditkarte gilt. Entscheidend ist, über welche Kartenanwendung und welches Zahlungsnetz die Transaktion verarbeitet wird.
Bei Wise ist die Regel sogar ausdrücklich dokumentiert: Wurde die Wise-Karte außerhalb Brasiliens ausgegeben, sollst du am brasilianischen Terminal die Option crédito wählen. Die Karte bleibt trotzdem eine Debitkarte; es entsteht keine Kreditkartenrechnung.
Schnellübersicht: Was wähle ich an der Kasse?
| Deine Karte | Zuerst wählen | Danach | Wichtig |
|---|---|---|---|
| Deutsche Kreditkarte (Visa/Mastercard) | Crédito | À vista / 1x | Nicht parcelado wählen |
| Wise-Karte aus Deutschland / Europa | Crédito | À vista / 1x | Bleibt technisch eine Debitkarte |
| Visa Debit / Debit Mastercard aus Deutschland | Crédito zuerst | À vista / 1x | Wenn abgelehnt: débito als zweiten Versuch testen |
| Girocard ohne internationales Co-Badge | Meist nicht nutzbar | – | Für Brasilien nicht darauf verlassen |
| Apple Pay / Google Pay mit ausländischer Karte | Wie die hinterlegte Karte | Meist crédito à vista | Terminal kann trotzdem nach crédito/débito fragen |
Warum kann eine Debitkarte in Brasilien als „crédito“ laufen?
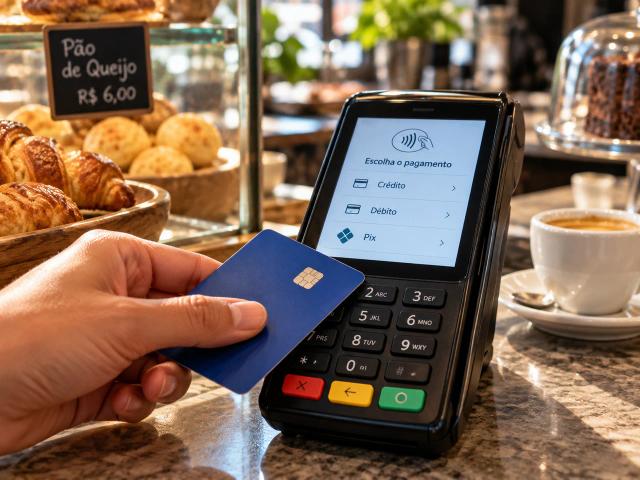
In Deutschland denken wir meist in Kartentypen: Kreditkarte ist Kreditkarte, Debitkarte ist Debitkarte. Brasilianische Terminals unterscheiden dagegen zusätzlich nach der Zahlungsanwendung, die für die Transaktion verwendet wird. Deshalb kann dieselbe physische Karte je nach Aussteller, Kartenprofil und Terminal anders geroutet werden.
Das ist besonders bei internationalen Debitkarten wichtig. Die Schaltfläche „débito“ auf einer brasilianischen Maquininha ist stark auf in Brasilien ausgegebene Debitprodukte und deren lokale Verarbeitung ausgerichtet. Eine ausländische Visa- oder Mastercard-Debitkarte kann deshalb über die internationale Kartenanwendung akzeptiert werden, die das Terminal unter „crédito“ anspricht.
Wise erklärt dieses Verhalten für außerhalb Brasiliens ausgestellte Karten ausdrücklich: „crédito“ wählen, obwohl die Karte weiterhin als Debitkarte funktioniert. Das Geld wird aus dem verfügbaren Guthaben abgezogen; die Auswahl am Terminal verwandelt deine Karte nicht in einen Kredit.
Deutsche Kreditkarte: crédito + à vista
Bei einer klassischen deutschen Visa- oder Mastercard-Kreditkarte ist die Sache am einfachsten. Fragt die Kassiererin oder das Terminal „crédito ou débito?“, wählst du crédito.
Kommt danach die nächste Frage – „à vista ou parcelado?“ – nimmst du à vista. Manche Geräte zeigen statt „à vista“ schlicht „1x“. Gemeint ist jeweils: der gesamte Kaufbetrag wird als eine einzelne Kartenzahlung verarbeitet.
Der brasilianische Zahlungsdienstleister Cielo beschreibt crédito à vista als eine einmalige Kreditkartenzahlung; beim parcelado wird derselbe Kauf dagegen in mehrere Raten aufgeteilt.
An der Kasse reicht deshalb meist: „Crédito, por favor.“ Falls danach gefragt wird: „À vista.“
Visa Debit oder Debit Mastercard aus Deutschland: was wählen?
Hier entsteht die meiste Verwirrung. Deine Karte kann in Deutschland ganz klar „Debit“ heißen und trotzdem in Brasilien besser über crédito funktionieren. Das bedeutet nicht, dass jede ausländische Debitkarte zwingend so verarbeitet werden muss – Kartenprofil, Herausgeber und Terminalanbieter können sich unterscheiden.
Für eine in Deutschland ausgegebene Visa Debit oder Debit Mastercard ist deshalb diese Reihenfolge sinnvoll:
1. Zuerst crédito versuchen. Besonders bei international ausgegebenen Debitkarten ist das häufig die kompatiblere Route.
2. Wenn gefragt: à vista oder 1x.
3. Wird die Zahlung abgelehnt, débito als zweiten Versuch testen. Eine Ablehnung bei einer Option heißt nicht automatisch, dass die Karte in Brasilien grundsätzlich nicht funktioniert.
Am besten hast du außerdem eine zweite Karte eines anderen Ausstellers oder Netzwerks dabei. Das ist nicht nur wegen crédito/débito sinnvoll, sondern auch falls ein Terminal, ein Händler oder deine Bank eine einzelne Transaktion ablehnt.
Wise in Brasilien: bei deutscher Karte ausdrücklich „crédito“
Für Wise ist die Antwort besonders klar. Wise schreibt in seiner deutschen Brasilien-Hilfe: Wenn die Karte nicht in Brasilien bestellt beziehungsweise ausgegeben wurde, soll am Terminal die Kreditoption gewählt werden.
Für eine deutsche oder andere europäische Wise-Karte bedeutet das praktisch: crédito → à vista beziehungsweise 1x. Der Betrag wird trotzdem nur aus deinem verfügbaren Wise-Guthaben bezahlt. Es gibt dadurch weder eine Kreditlinie noch eine spätere Kreditkartenrechnung.
Das ist der beste Beleg dafür, warum du dich in Brasilien nicht allein am deutschen Wort „Debitkarte“ orientieren solltest.
Was bedeutet „à vista“ – und warum solltest du „parcelado“ meiden?
À vista bedeutet bei Kartenzahlungen: einmalig, also ohne Ratenzahlung. Es heißt nicht, dass du bar bezahlen musst. Auf manchen Terminals steht dafür „1x“ – eine Rate, also der gesamte Betrag in einem Durchgang.
Parcelado ist die in Brasilien extrem verbreitete Ratenzahlung. Ein Einkauf kann beispielsweise in 2x, 3x oder deutlich mehr Raten aufgeteilt werden. Für brasilianische Kreditkarten gehört das zum Alltag.
Für ausländische Karten solltest du diese Funktion nicht einplanen. Cielo weist für seine Zahlungsstrecken ausdrücklich darauf hin, dass im Ausland ausgegebene Karten nicht für parcelado vorgesehen sind. Für Touristen ist daher crédito à vista beziehungsweise 1x die robuste Standardwahl.
Die drei portugiesischen Sätze, die du wirklich brauchst
„Crédito, por favor.“ – Kreditfunktion bitte.
„À vista.“ – Einmalzahlung, keine Raten.
„Pode passar no crédito à vista?“ – Können Sie es als crédito à vista abrechnen?
Damit kommst du an Supermarktkassen, in Restaurants, Apotheken, Shoppingcentern und bei kleinen Händlern sehr weit. Oft wählt das Personal die Zahlungsart ohnehin selbst am Terminal und fragt dich nur kurz „crédito ou débito?“.
Und bei Apple Pay oder Google Pay?
Auch beim kontaktlosen Bezahlen bleibt die hinterlegte Karte entscheidend. Apple Pay oder Google Pay ändern nicht aus einer Debitkarte plötzlich eine Kreditkarte. Das Wallet übermittelt einen tokenisierten Kartenbezug an das Terminal.
Trotzdem kann ein brasilianischer Händler vor dem Tap nach crédito oder débito fragen. Liegt hinter deinem Wallet eine deutsche Kreditkarte, sagst du crédito. Bei einer ausländischen Wise-Karte ebenfalls crédito. Bei anderen deutschen Visa-/Mastercard-Debitkarten ist crédito wiederum der sinnvolle erste Versuch.
Was tun, wenn die Zahlung abgelehnt wird?
Eine Ablehnung muss nicht bedeuten, dass mit deiner Karte etwas nicht stimmt. Gerade bei ausländischen Karten lohnt sich ein systematischer zweiter Versuch:
- Falls débito gewählt wurde, erneut als crédito à vista versuchen.
- Falls kontaktlos scheitert, Karte einstecken und Chip + PIN verwenden.
- Betrag auf dem Display kontrollieren und den Händler die Transaktion neu starten lassen.
- Wenn möglich ein anderes Terminal oder eine zweite Karte verwenden.
- In deiner Banking-App prüfen, ob Auslandseinsatz, Kartenlimit oder Sicherheitsfreigabe die Zahlung blockieren.
Nicht zehnmal dieselbe abgelehnte Transaktion wiederholen. Mehrere Fehlversuche können bei manchen Banken zusätzliche Sicherheitsprüfungen auslösen.
Wenn zusätzlich „BRL oder EUR?“ erscheint: das ist eine andere Frage
Crédito/débito bestimmt den Zahlungsweg. BRL/EUR betrifft dagegen die Währungsumrechnung. Diese beiden Entscheidungen solltest du nicht verwechseln.
Bei einer angebotenen Sofortumrechnung durch Terminal oder Geldautomaten – Dynamic Currency Conversion, kurz DCC – ist es für Reisende normalerweise sinnvoll, in der lokalen Währung BRL zu zahlen und die Umrechnung der eigenen Bank beziehungsweise dem Kartenanbieter zu überlassen. Wise empfiehlt bei solchen Abfragen ebenfalls die lokale Währung und das Ablehnen der Terminal-Umrechnung.
Dass brasilianische Terminals bei internationalen Visa- und Mastercard-Karten zwischen BRL und der Heimatwährung wählen lassen können, dokumentiert auch Stone. Das Thema verdient einen eigenen BrasilVista-Ratgeber; für diesen Artikel reicht der Merksatz: crédito/débito und BRL/EUR sind zwei verschiedene Entscheidungen.
Kleine Sicherheitsregel an der Maquininha
Egal welche Option du wählst: Schau vor dem Bestätigen auf den Betrag und die Währung im Display. Besonders bei mobilen Kartenlesern solltest du den Zahlbetrag sehen können, bevor du Karte oder Smartphone näherst.
Lass dich außerdem nicht von der Bezeichnung „crédito“ unter Druck setzen. Du weißt jetzt, dass dieser Begriff bei einer ausländischen Debitkarte lediglich die technische Verarbeitung am brasilianischen Terminal beschreiben kann.
Fazit: In Brasilien ist „crédito“ oft die richtige Antwort
Für deutschsprachige Reisende wirkt das zunächst widersprüchlich: Eine Debitkarte soll am Terminal als crédito laufen. Sobald du verstanden hast, dass die brasilianische Terminal-Auswahl nicht immer dem Kartentyp auf deiner deutschen Bankkarte entspricht, wird es aber einfach.
Mit einer echten deutschen Kreditkarte nimmst du crédito. Mit einer außerhalb Brasiliens ausgestellten Wise-Karte ebenfalls. Bei anderen internationalen Visa- oder Mastercard-Debitkarten ist crédito meist der beste erste Versuch. Und sobald à vista oder parcelado gefragt wird, ist für dich als Tourist à vista beziehungsweise 1x die Standardwahl.
Damit vermeidest du genau den typischen Kassenmoment, in dem man mit Karte in der Hand dasteht und nicht weiß, welche der brasilianischen Optionen gemeint ist.
Häufige Fragen
Muss ich mit einer deutschen Kreditkarte in Brasilien crédito oder débito wählen?
Mit einer klassischen deutschen Kreditkarte wählst du crédito. Wenn anschließend à vista oder parcelado gefragt wird, nimmst du normalerweise à vista beziehungsweise 1x.
Warum muss ich mit einer Debitkarte manchmal crédito wählen?
Bei internationalen Karten kann die Auswahl am brasilianischen Terminal die technische Zahlungsanwendung beziehungsweise Route bestimmen. Deshalb kann eine ausländische Debitkarte über crédito verarbeitet werden, ohne dass sie dadurch zu einer echten Kreditkarte wird.
Was wähle ich mit einer deutschen Wise-Karte in Brasilien?
Wise empfiehlt für außerhalb Brasiliens ausgegebene Wise-Karten ausdrücklich die Option crédito. Die Karte bleibt trotzdem eine Debitkarte und belastet nur verfügbares Guthaben.
Was bedeutet à vista auf einem brasilianischen Kartenterminal?
À vista bedeutet eine Einmalzahlung ohne Raten. Auf manchen Geräten wird dafür 1x angezeigt.
Kann ich mit einer deutschen Karte in Brasilien parcelado zahlen?
Darauf solltest du dich als Tourist nicht verlassen. Im Ausland ausgegebene Karten sind häufig nicht für die brasilianische Ratenzahlungsfunktion vorgesehen. Wähle für normale Käufe à vista beziehungsweise 1x.
Was mache ich, wenn crédito mit meiner Debitkarte nicht funktioniert?
Versuche débito als zweiten Zahlungsweg, nutze bei Bedarf Chip und PIN statt kontaktlos und halte eine zweite Karte bereit. Prüfe außerdem in deiner Banking-App, ob der Auslandseinsatz freigeschaltet ist.
Soll ich am Terminal in Brasilien BRL oder Euro wählen?
Wenn dir eine Währungsumrechnung angeboten wird, ist für Reisende normalerweise BRL die bessere Wahl. Dann übernimmt dein Kartenanbieter die Umrechnung statt des Terminals. Crédito/débito und BRL/EUR sind zwei getrennte Entscheidungen.